29,8 $/MMBtu : à ce prix, le NIGAL rembourse son tuyau. L'atlantique, non.
J. Hartley — Londres, Royaume-Uni — 18 octobre 2026
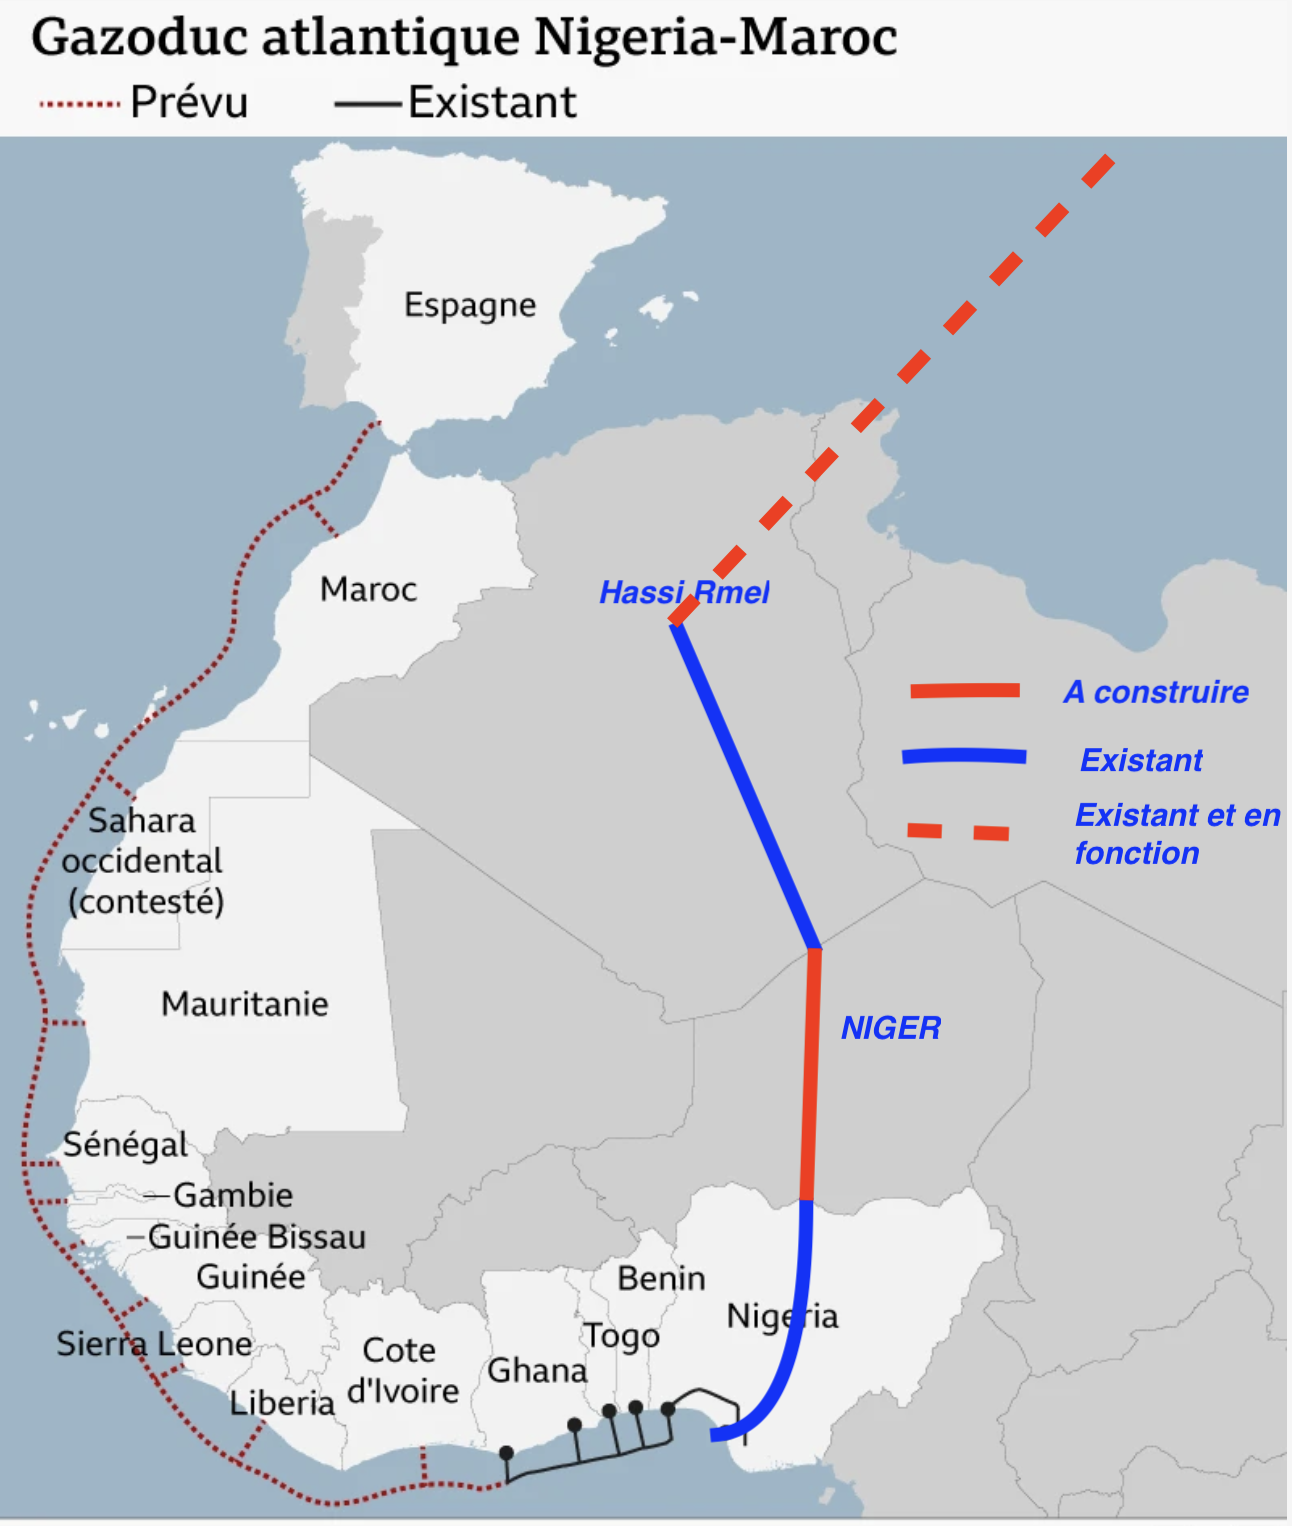
Le NIGAL rembourse son tuyau. L'atlantique attend un prix qui n'existe pas.
Deux gazoducs, deux économies. Le NIGAL (Nigeria–Niger–Algérie) et le projet atlantique (Nigeria–13 États–Maroc) ne se jugent pas avec la même calculette : l'un a un seul péage, l'autre en a treize. Et le prix du gaz n'est plus celui du temps calme.
En 2026, le TTF a dépassé 82 €/MWh en septembre, puis atteint 87 €/MWh — son plus haut niveau depuis fin 2022 (Kurier ; n-tv). Soit environ 29,8 $/MMBtu. Ce n'est pas un accident de marché : c'est le résultat d'une guerre énergétique. Et c'est sur ce prix-là — pas sur le prix de 12,4 $/MMBtu de 2025 — que les deux projets doivent être jugés.
INTRODUCTION — LE CONTEXTE QUI CHANGE TOUT
Quatre faits qui soutiennent durablement le prix du gaz européen :
- Le détroit d'Ormuz sous tension — la route du GNL du Golfe, le robinet d'une partie du gaz mondial ; une onde de choc sur les marchés de l'énergie (France Culture, « Ormuz, une onde de choc mondiale sur les marchés de l'énergie »).
- Bab el-Mandeb et la mer Rouge — la route du GNL et du pétrole ; les assureurs durcissent les primes de guerre et les zones exclues s'étendent (JCTRANS, août 2026).
- La Russie et le gaz — l'Europe a tourné le dos au gaz russe ; le marché européen est structurellement tendu — et un retour du gaz russe reste une hypothèse lointaine (RTBF, 2026).
- Le diesel russe détourné vers les États-Unis — un accord Trump–Poutine permet à la Russie de livrer du diesel aux États-Unis ; l'Europe, elle, reste privée de ces volumes (France Info ; ABC News, 10 octobre 2026). La substitution pétrole → gaz s'accélère.
Conclusion de la partie : le prix élevé n'est pas un pic isolé — c'est le nouveau normal. Le scénario central du dossier est donc 29,8 $/MMBtu (87 €/MWh, octobre 2026) ; le prix de 12,4 $/MMBtu devient le scénario de repli (temps calme).
PARTIE 1 — LES DEUX PROJETS, SÉPARÉS
1. Le NIGAL (Nigeria – Niger – Algérie) — le trajet court
Le tracé : 4 128 km (analyse technique ; 4 327 km selon les documents de lancement), trois pays, un seul péage : le Niger (5 % = 1,5 Gm³ sur 30). Ce qui reste : 28,5 Gm³ livrés en Europe. L'Algérie ne prélève pas de gaz en nature ; elle perçoit des royalties en cash — montant non établi.
## 🔑 Les mots à connaître avant de lire
CAPEX — capital expenditures : les dépenses d'investissement — l'argent dépensé une seule fois pour construire (le tuyau, les stations, les terminaux).
OPEX — operational expenditures : les dépenses d'exploitation — l'argent dépensé chaque année pour faire tourner (maintenance, personnel, énergie).
TRI — taux de rendement interne : le rendement annuel moyen du projet sur sa durée de vie. 8 % = le projet rapporte 8 % par an.
VAN — valeur actuelle nette : la valeur, en argent d'aujourd'hui, de tous les flux futurs. Positive = rentable ; négative = perte.
Cash-flow — flux de trésorerie : l'argent qui entre moins l'argent qui sort, chaque année.
Délai de retour — le nombre d'années pour rembourser le CAPEX.
Taux d'actualisation — le taux qui convertit l'argent futur en argent d'aujourd'hui (1 € aujourd'hui vaut plus que 1 € dans 10 ans).
Le CAPEX : 10 à 13 milliards de dollars (Pipeline Technology Journal ; MEED ; La Tribune) — 2,5 fois moins que l'atlantique.
Les terminaux existent déjà : Beni Saf (Espagne, Medgaz) et El Kala (Italie, TransMed) — le gaz peut partir vers l'Europe sans construire d'infrastructure de sortie.
L'OPEX : non établi — hypothèse de calcul : 2 % du CAPEX par an = 0,26 Md$/an.
Le modèle du tuyau : son péage est adossé au prix du gaz (hypothèse de structure : il correspond à la valorisation du prélèvement de 1,5 Gm³). À 29,8 $/MMBtu, ce péage vaut 1,58 Md$/an.
2. Le projet atlantique (13 États + le Sahara occidental) — le trajet long
Le tracé : 6 800 à 6 900 km, 13 États officiels + un territoire non autonome — 14 entités, dont 13 prélèvent. Prélèvement en nature : 5 % × 13 = 65 % (19,5 Gm³ sur 30). Ce qui reste : 10,5 Gm³ au Maroc — 5,25 vont en Europe, 0,93 est consommé, 4,32 est revendu.
Le CAPEX : ~25 milliards de dollars (Maroc.ma ; PGJ/Reuters ; CGTN Africa) — et ce chiffre n'inclut ni l'amont, ni les écoles, ni les équipements de mer, ni la maintenance (dossier 055).
L'OPEX : non établi — hypothèse : 2 % du CAPEX = 0,50 Md$/an.
Le modèle du tuyau : le péage des investisseurs est un tarif cash séparé — non documenté (« non établi ») ; hypothèse de calcul : 1,5 $/MMBtu. Le prix élevé ne le sauve pas : les 65 % de prélèvements sont pris avant la livraison.
PARTIE 2 — LE TABLEAU MAÎTRE : LES FLUX DES DEUX PROJETS
Scénario central : prix de 2026 = 29,8 $/MMBtu. Entre parenthèses : scénario de repli = 12,4 $/MMBtu.
| Poste | Le NIGAL | Le projet atlantique |
|---|---|---|
| CAPEX | 10 à 13 Mds $ (sourcé) | ~25 Mds $ (sourcé) |
| OPEX annuel | non établi — hypothèse 0,26 Md$/an (2 %) | non établi — hypothèse 0,50 Md$/an (2 %) |
| Capacité | 30 Gm³/an | 30 Gm³/an |
| Prélèvements en nature (5 %/pays) — indicatif : M. le Président A. Tebboune, 4 oct. 2026 (Attaqa) | 1 pays → 1,5 Gm³ (5 % = 30 × 5 %) | 13 entités → 19,5 Gm³ (65 % = 13 × 5 %) |
| Valeur des prélèvements à 29,8 | 1,58 Md$/an (0,66 à 12,4) | 20,51 Mds $/an (8,54 à 12,4) |
| Volume livré au marché | 28,5 Gm³ | 5,25 Gm³ (Europe) + 4,32 (revendus par le Maroc) |
| Redevances cash | Algérie : royalties — montant non établi | aucune redevance cash documentée |
| Encaissements du tuyau | 1,59 Md$/an (1,5 $/MMBtu × 1 059 M MMBtu) | 1,59 Md$/an (1,5 $/MMBtu × 1 059 M MMBtu) |
| Péage requis pour 8 % de TRI | 1,40 $/MMBtu = 1,48 Md$/an (le NIGAL y est déjà) | 2,68 $/MMBtu = 2,84 Md$/an (l'Atlantique en est loin) |
| Décaissements du tuyau | CAPEX 10-13 Mds $ + OPEX 0,26/an | CAPEX 25 Mds $ + OPEX 0,50/an |
| Cash-flow net | 1,32 Md$/an (0,40 à 12,4) | 1,09 Md$/an |
| Délai de retour | 9,9 ans (32,8 à 12,4) | 23,0 ans |
| TRI sur 25 ans | ≈ 8,9 % (−2,0 % à 12,4) | ≈ 0,7 % |
Lecture immédiate : au prix de 2026, le NIGAL rembourse son tuyau en dix ans ; l'atlantique en vingt-trois. Et si le prix tombe à 12,4, le NIGAL devient négatif — mais l'atlantique, lui, ne dépend même plus du prix : il est plombé par ses 65 % de prélèvements.
PARTIE 3 — QUI SONT « LES INVESTISSEURS » ? TROIS ACTEURS, TROIS FLUX
| Acteur | Ce qu'il met | Ce qu'il encaisse | Ce qu'il paie |
|---|---|---|---|
| 1. La société du gazoduc (les investisseurs) | le CAPEX (10-13 ou 25 Mds $) | le péage : 1,58 Md$/an (NIGAL) / 1,59 Md$/an (atlantique) | l'OPEX (hypothèse 2 % CAPEX/an) |
| 2. Les États de transit | le passage | 5 % en nature (NIGAL : 1,58 Md$/an à 29,8 ; atlantique : 20,51 Mds $/an) | leurs propres coûts — non chiffrés |
| 3. Les producteurs | le gaz | la vente du volume restant (NIGAL : 29,98 Mds $/an à 29,8 ; atlantique : 11,05) | le transport + les prélèvements en nature ; coût de production (proxy 2,18 $/MMBtu) |
Les flux des producteurs, aux deux prix :
| Étape de calcul — les producteurs | NIGAL — 29,8 | NIGAL — 12,4 | Atlantique — 29,8 | Atlantique — 12,4 |
|---|---|---|---|---|
| ① Volume de départ | 30 Gm³ | 30 Gm³ | 30 Gm³ | 30 Gm³ |
| ② − redevance de TRANSIT des États (en gaz, ~5 %/pays, indicatif — M. le Président A. Tebboune, qui connaît le marché gazier) | − 1,5 Gm³ (1 pays) | − 1,5 Gm³ | − 19,5 Gm³ (13 entités) | − 19,5 Gm³ |
| ③ = volume livré | 28,5 Gm³ | 28,5 Gm³ | 10,5 Gm³ | 10,5 Gm³ |
| ④ × conversion (1 Gm³ = 35,3 M MMBtu) | × 35,3 = 1 006 | 1 006 | × 35,3 = 370,7 | 370,7 |
| ⑤ × prix du gaz | × 29,8 $/MMBtu | × 12,4 $/MMBtu | × 29,8 | × 12,4 |
| ⑥ = encaissements (vente) | 29,98 Mds $/an | 12,48 | 11,05 | 4,60 |
| ⑦ − péage de REMBOURSEMENT du CAPEX (TRI 8 % sur 25 ans) | 1,40 $/MMBtu × 1 059 = − 1,48 | − 1,48 | 2,68 $/MMBtu × 1 059 = − 2,84 | − 2,84 |
| ⑧ − coût de production (2,18 $/MMBtu × 1 059) | − 2,31 | − 2,31 | − 2,31 | − 2,31 |
| ⑨ = cash-flow producteur | 26,19 Mds $ | 8,69 | 5,90 | − 0,55 |
🔎 Deux flux distincts — ne pas confondre. ② la redevance de transit (en gaz, ~5 %/pays, indicatif — M. le Président A. Tebboune, qui connaît le marché gazier — non confirmé) rémunère les États traversés. ⑦ le péage rembourse le CAPEX des investisseurs, calculé par le TRI : pour dégager 8 % sur 25 ans, le NIGAL doit facturer 1,40 $/MMBtu (= 1,40 × 1 059 = 1,48 Md$/an) et l'Atlantique 2,68 $/MMBtu (= 2,68 × 1 059 = 2,84 Md$/an). Au même péage, le NIGAL gagne ; l'Atlantique perd.
⚠️ L'AMBIGUÏTÉ DES 5 % — ET POURQUOI LE MODÈLE « 5 % = PÉAGE » N'EST PAS RÉALISTE :
Si les 5 % en nature étaient le péage des investisseurs, l'atlantique afficherait un « tarif » de 65 % du gaz — 18,3 $/MMBtu à 29,8 — et un TRI de 75 %. Aucun investisseur ne confondrait une taxe d'État avec son revenu, et aucun État ne prendrait 65 % du gaz pour financer un tuyau privé : ce modèle est présenté en variante, pas comme le scénario de référence. Le modèle réaliste — celui du tableau maître — est : les États prennent leur taxe en nature ; les investisseurs perçoivent un péage séparé. C'est dans ce modèle que le NIGAL gagne.
PARTIE 4 — LES HYPOTHÈSES, EXPLICITES
| Hypothèse | Valeur | Statut |
|---|---|---|
| Prix de base — 2026 | 29,8 $/MMBtu (87 €/MWh ≈ 29,8 $/MMBtu) | sourcé (Kurier ; n-tv — plus haut depuis fin 2022) |
| Scénario de repli | 12,4 $/MMBtu ≈ 0,44 $/m³ | sourcé (TTF 2025 — GME) |
| CAPEX NIGAL | 10 à 13 Mds $ | sourcé (PTJ, MEED, La Tribune) |
| CAPEX atlantique | ~25 Mds $ | sourcé (Maroc.ma, PGJ, CGTN) |
| Capacité | 30 Gm³/an | sourcé (NNPC, Maroc.ma) |
| Prélèvements des États (5 %/entité) | 5 % par entité traversée | indicatif — M. le Président A. Tebboune, 4 oct. 2026 (Attaqa) |
| Conversion | 1 Gm³ ≈ 35,3 M MMBtu | sourcé (dossier 053) |
| Péage (marché) | 1,5 $/MMBtu (appliqué aux deux projets) | HYPOTHÈSE DE CALCUL — aucun tarif public |
| Péage requis pour 8 % TRI | NIGAL 1,40 · Atlantique 2,68 $/MMBtu | calculé (rembourse CAPEX + OPEX sur 25 ans) |
| OPEX | 2 % du CAPEX/an (balayage 2 à 4 %) | HYPOTHÈSE DE CALCUL — non établi |
| Durée de vie | 25 ans (balayage 20 à 40 ans) | hypothèse |
| Taux d'actualisation | 8 % (balayage 8 / 12 / 15 %) | hypothèse — un projet à risque politique élevé (13 pays, Sahara, sécurité) exige 12 à 15 % |
| Fiscalité, dette, délai de construction | non modélisés | hypothèse simplificatrice |
PARTIE 5 — LA SENSIBILITÉ AU PRIX
Modèle central — scénario de 2026 en base (ligne en gras) :
| Prix du gaz ($/MMBtu) | NIGAL — TRI | Atlantique — TRI |
|---|---|---|
| 12,4 (temps calme) | −2,0 % | 0,7 % |
| 20 | 3,6 % | 0,7 % |
| 28,1 (septembre 2026) | 8,1 % | 0,7 % |
| ⭐ 29,8 (octobre 2026 — base) | ⭐ 8,9 % | ⭐ 0,7 % |
| 35 | 11,4 % | 0,7 % |
| 40 | 13,7 % | 0,7 % |
Le NIGAL devient rentable dès que le prix dépasse ~28 $/MMBtu ; à 40 $, il atteint 13,7 %. L'atlantique reste à 0,7 % quel que soit le prix : son TRI ne dépend pas du gaz, il dépend de ses 65 % de prélèvements.
Balayages (prix de base 29,8) :
| Paramètre | NIGAL — TRI | Atlantique — TRI |
|---|---|---|
| OPEX 2 % | 8,9 % | 0,7 % |
| OPEX 3 % | 7,7 % | −1,3 % |
| OPEX 4 % | 6,4 % | −3,7 % |
| Durée 20 ans | 7,9 % | −1,3 % |
| Durée 25 ans | 8,9 % | 0,7 % |
| Durée 40 ans | 9,9 % | 3,0 % |
| Actualisation 8 % — VAN | +1,07 Md$ | −13,38 Mds $ |
| Actualisation 12 % — VAN | −2,66 Mds $ | −16,46 Mds $ |
| Actualisation 15 % — VAN | −4,48 Mds $ | −17,96 Mds $ |
Et le point qui change tout : à 12 % de taux d'actualisation — le taux qu'exige un projet à risque politique élevé —, le NIGAL n'atteint son équilibre qu'à ~36,2 $/MMBtu, et l'atlantique est négatif à tous les prix. Le NIGAL est le plus rentable des deux — mais il n'est pas non plus un projet « sans risque ».
PARTIE 6 — CONCLUSION
Le projet le plus rentable est le NIGAL.
Parce qu'il a le trajet le plus court : 4 128 km contre 6 800.
Parce qu'il coûte le moins cher : 10 à 13 milliards contre 25.
Parce qu'il a les terminaux : Beni Saf et El Kala existent déjà.
Parce qu'il n'a qu'un seul péage : le Niger.
Et parce qu'à prix élevé, son tarif — 1,5 Gm³ — vaut beaucoup plus cher.
L'atlantique, lui, traverse treize entités, paie 65 % en prélèvements, et doit financer un tuyau de 25 milliards. Que le gaz soit cher ne sauve pas un projet qui prend 65 % du volume avant de le livrer.
📚 BIBLIOGRAPHIE COMPLÈTE (règle n°19)
1. Kurier, « Gaspreis klettert auf höchsten Stand seit Ende 2022 — 87 Euro/Megawattstunde » (le TTF à 87 €/MWh ≈ 29,8 $/MMBtu) — https://kurier.at/wirtschaft/gaspreis-87-euro-megawattstunde-energie-krise-ttf/403197941
2. n-tv, « Europäischer Gaspreis erreicht höchsten Stand seit Ende 2022 » — https://www.n-tv.de/ticker/Europaeischer-Gaspreis-erreicht-hoechsten-Stand-seit-Ende-2022-id31413264.html
3. France Culture, « Ormuz, une onde de choc mondiale sur les marchés de l'énergie » — le détroit d'Ormuz et le GNL — https://www.radiofrance.fr/franceculture/podcasts/le-journal-de-l-eco/ormuz-une-onde-de-choc-mondiale-sur-les-marches-de-l-energie-2532544
4. JCTRANS, « P&I Clubs Tighten Red Sea War-Risk Cover Again as Excluded Areas Expand from August 16 », août 2026 — Bab el-Mandeb, mer Rouge, primes de guerre — https://m.jctrans.com/en/news-knowledge/14019/
5. RTBF, « Crise énergétique : un retour du gaz russe est-il possible ? », 2026 — l'Europe et le gaz russe — https://www.rtbf.be/article/qr-crise-energetique-un-retour-du-gaz-russe-est-il-possible-11716960
6. France Info, « Des millions de barils, un effet incertain sur les prix, l'Ukraine en colère… Quatre questions sur l'accord sur le diesel russe entre Donald Trump et Vladimir Poutine », octobre 2026 — https://www.franceinfo.fr/monde/europe/manifestations-en-ukraine/des-millions-de-barils-un-effet-incertain-sur-les-prix-l-ukraine-en-colere-quatre-questions-sur-l-accord-sur-le-diesel-russe-entre-donald-trump-et-vladimir-poutine_8231458.html
7. ABC News, « Trump strikes deal with Putin for Russia to supply diesel to US », 10 octobre 2026 — https://newsapp.abc.net.au/news/2026-10-10/trump-strikes-deal-with-putin-for-russia-to-supply-diesel-to-us/107250922
8. Maroc.ma (portail officiel du gouvernement marocain), « Freetown: ECOWAS Member States Endorse Nigeria-Morocco African Atlantic Gas Pipeline Initiative », 19 juillet 2026 — ~25 Mds $ ; 30 Gm³/an ; près de 6 800 km — https://maroc.ma/en/news/freetown-ecowas-member-states-endorse-nigeria-morocco-african-atlantic-gas-pipeline-initiative
9. Pipeline & Gas Journal / Reuters, « 30-Bcm Nigeria-Morocco Gas Pipeline Wins ECOWAS Backing », juillet 2026 — 6 900 km ; ~25 Mds $ — https://www.pgjonline.com/news/2026/july/30-bcm-nigeria-morocco-gas-pipeline-wins-ecowas-backing
10. CGTN Africa, « International backers line up to finance $25 billion Nigeria-Morocco gas pipeline project », 16 janvier 2026 — 25 Mds $ ; FID non prise ; Émirats, Fonds OPEP, BEI signalés ; Afreximbank/AFC/BAD attendus ; mise en service 2046 — https://newsaf.cgtn.com/news/2026-01-16/Proposed-Nigeria-Morocco-pipeline-has-25-billion-price-tag-1JZ704gZ2EM/p.html
11. Senego, « Gazoduc Nigeria-Maroc : 25 milliards de dollars, l'enjeu financier après le soutien de la CEDEAO », juillet 2026 — https://senego.com/gazoduc-nigeria-maroc-25-milliards-de-dollars-lenjeu-financier-apres-le-soutien-de-la-cedeao_1988367.html
12. Pipeline Technology Journal, « Trans-Saharan Gas Pipeline: How 4,128 km of New Steel Could Reshape Europe's Energy Map », 2026 — 4 128 km ; coût 10 à 13 Mds $ — https://www.pipeline-journal.net/news/analysis-trans-saharan-gas-pipeline-how-4128-km-new-steel-could-reshape-europes-energy-map
13. MEED, « Construction of $13bn Trans-Sahara gas pipeline starts in Algeria », 2026 — coût 13 à 25 Mds $ — https://guest.meed.com/construction-of-13bn-trans-sahara-gas-pipeline-starts-in-algeria/
14. La Tribune (fr), « Gazoduc transsaharien : l'Algérie et le Niger relancent un projet de corridor visant le marché européen », 2026 — budget 13 Mds $ ; NIGAL — https://www.latribune.fr/article/afrique/1769097988685214/gazoduc-transsaharien-l-algerie-et-le-niger-relancent-un-projet-de-corridor-visant-le-marche-europeen
15. GMK Center, « European gas prices exceeded €80/MWh in September », 2026 — TTF : 82 €/MWh le 10 septembre 2026 — https://gmk.center/en/news/european-gas-prices-exceeded-e80-mwh-in-september/
16. GME (Gestore dei Mercati Energetici, Italie), bilan 2025 — TTF 2025 : 36,2 €/MWh (+5,5 %) — https://gme.mercatoelettrico.org/Portals/0/Documents/en-US/20260511BilancioGME2025.pdf
17. Nairametrics, « NMDPRA raises gas price to $2.18/MMBTU, effective April 2026 », 1ᵉʳ avril 2026 — prix domestique de base du gaz nigérian : 2,18 $/MMBtu (proxy) — https://nairametrics.com/2026/04/01/nmdpra-raises-gas-price-to-2-18-mmbtu-effective-april-2026/
18. DZWatch, « American Expert Validates Tebboune's Morocco Pipeline Assessment », 2026 — Porter : 11 pays ; TransMed/Tunisie : 0,85 $/MMBtu par entité de transit — https://dzwatch.dz/american-expert-validates-tebbounes-morocco-pipeline-assessment/
19. Western Sahara Resource Watch, « Gas pipeline planned to cross occupied land » — faisabilité et ingénierie financées par la Banque islamique de développement et le Fonds OPEP, réalisées par Worley — https://wsrw.org/en/news/gas-pipeline-planned-to-cross-occupied-land
20. Dossier Algeria Vanguard AV-R-20261016-053, « Perfidie, parodie : le mirage des 15 milliards de m³ — mais la véritable ESCROQUERIE, ce sont les bénéfices encaissés » — volumes, conversion 1 Gm³ ≈ 35,3 M MMBtu, prélèvements — [lien](/article/le-maroc-ne-consomme-pas-le-gaz-il-le-revend)
21. Dossier Algeria Vanguard AV-R-20261018-055, « Le gazoduc ne coûte pas 25 milliards : il coûte des hommes » — coûts non inclus dans les CAPEX — [lien](/article/le-gazoduc-ne-coute-pas-25-milliards-il-coute-des-hommes)
⚠️ Réserves publiées.
(1) Le prix de base de 2026 (29,8 $/MMBtu) est un prix de marché constaté, pas une garantie sur 25 ans. Le 12,4 $/MMBtu de 2025 est conservé comme scénario de repli.
(2) La nature des 5 % en nature n'est pas établie : taxe d'État ou péage ? Le modèle de référence est la taxe (les États prennent leur part, les investisseurs perçoivent un péage séparé) ; le modèle « 5 % = péage » est présenté en variante — et il n'est pas réaliste (65 % du gaz, 18,3 $/MMBtu de « tarif » pour l'atlantique).
(3) Le péage du NIGAL (adossé au prix) est une hypothèse de structure : aucun contrat public ne le confirme ; la valorisation de 1,5 Gm³ à 29,8 $/MMBtu donne 1,58 Md$/an.
(4) Le péage de l'atlantique est une hypothèse de calcul (1,5 $/MMBtu, balayé 1 à 3) : aucun tarif public.
(5) L'OPEX est une hypothèse (2 % du CAPEX/an, balayé 2 à 4 %) : aucun chiffre public.
(6) La durée de vie retenue est de 25 ans (balayée 20 à 40 ans) ; le modèle ignore fiscalité, dette et délai de construction — la mise en service est projetée pour 2046, ce qui dégraderait le TRI réel.
(7) Le prix d'achat du gaz (2,18 $/MMBtu) est un proxy domestique nigérian ; le prix d'export réel n'est pas publié.
(8) À 12 % d'actualisation — taux qu'exige un projet à risque politique élevé — le NIGAL n'atteint son équilibre qu'à ~36,2 $/MMBtu : il n'est pas « sans risque », il est simplement le plus rentable des deux.
(9) Les CAPEX sont des chiffres annoncés ; les sources divergent (MEED : 13-25 Mds $ ; PTJ : 10-13 ; CGTN : 25 ; 6 800-6 900 km contre « près de 6 000 km » chez CGTN) — les écarts sont signalés, pas lissés.
(10) Aucun chiffre inventé : chaque donnée a sa source ; chaque hypothèse est signalée ; ce qui manque est écrit « non établi ».
(11) Le contexte géopolitique est documenté par des sources de presse (France Culture, JCTRANS, RTBF, France Info, ABC, Kurier, n-tv) ; les projections de prix à 25 ans restent des projections.
(12) Aucune accusation : l'article expose des flux et des calculs. Le lecteur conclut.